Have fun · No risk

Reguliert wie ein Weltmeister.

Die Spezialisten für Unfallversicherung

Unfall gehabt? Egal ob beim Sport, im Urlaub, zu Hause oder bei der Arbeit: Hattest du zu dem Zeitpunkt eine private Unfallversicherung, prüfen wir, was dir zusteht, und begleiten dich bis zur Auszahlung. Digital, persönlich und ohne Kostenrisiko für dich.

15+Jahre Schaden­service
500+Fälle erfolgreich begleitet
5,0bei 39 Google-Rezensionen
1 %

Schon ab 1 % Invalidität muss die Unfallversicherung zahlen. Auch Prellungen und Zerrungen können Leistungen auslösen.

Warum es uns gibt

Was den Schadenfall schwierig macht

Eine Unfallversicherung ist schnell abgeschlossen. Anspruchsvoll wird es erst, wenn du sie brauchst: Dann geht es um Gutachten, Fristen und Bedingungen. Der Versicherer macht das jeden Tag. Du wahrscheinlich zum ersten Mal.

Wer das Gutachten beauftragt

Deine Invalidität bewertet meist ein Arzt, den der Versicherer beauftragt. Das ist üblich, aber nicht jedes Gutachten erfasst alles, was dir zusteht. Ein zweiter, unabhängiger Blick lohnt sich oft.

Unterschiedliche Interessen

Vermittler werden von Versicherern vergütet, teilweise auch abhängig davon, wie sich die Schäden in ihrem Bestand entwickeln. Wir verdienen dagegen nur, wenn du mehr bekommst. Unser Interesse ist damit eindeutig: deins.

Online abgeschlossen, ohne Ansprechpartner

Viele schließen ihre Unfallversicherung bequem im Internet ab. Im Schadenfall fehlt dann jemand, der sich auskennt und den Kontakt zum Versicherer für dich übernimmt.

Unfallschäden sind Spezialwissen

Gliedertaxe, Invaliditätsgrad, Vorschäden, Fristen: Die Regulierung von Unfallschäden ist ein eigenes Fachgebiet, das im Alltag vieler Vermittler selten vorkommt. Wer sich damit nicht auskennt, verschenkt leicht Geld, oft ohne es zu merken.

Im Schadenfall arbeiten wir ausschließlich für dich.

Erklärfilm

So funktioniert der format plus Schadenservice

In wenigen Minuten erklärt, was der format plus Schadenservice für dich tut.

Video ansehen Öffnet YouTube in einem neuen Fenster.
Wegweiser

Wobei dürfen wir helfen?

Du hattest einen Unfall und willst wissen, ob deine Unfallversicherung zahlen muss? Oder du kümmerst dich im Verein um verletzte Spieler? Hier geht's direkt zum passenden Schritt.

Leistungen

Was wir für dich übernehmen

Du sollst dich auf deine Genesung konzentrieren können, nicht auf Formulare und Fristen. Deshalb kümmern wir uns um:

  • eine vollständige und fehlerfreie Schadenmeldung (auf Basis deiner Angaben)
  • die Überwachung aller Fristen und das Vermeiden von Obliegenheitsfehlern
  • die komplette Kommunikation mit deinem Versicherer
  • eine kostenlose Ersteinschätzung durch Gutachter und bei Bedarf durch Fachanwälte
  • die Prüfung des Versicherer-Gutachtens durch unsere Kooperationsärzte (kostenpflichtig, erst nach deiner Freigabe)
  • die Aufarbeitung auch dann, wenn schon ein Verfahren läuft
Leistungsrechner

Was könnte dir zustehen?

Viele unterschätzen ihren Anspruch. Tippe auf die Stelle, an der du dich verletzt hast, wähle deine Verletzung und sieh, was typischerweise möglich ist.

Wo hast du dich verletzt? Tippe auf die Figur

Knie

100.000 €
Steht in deinem Versicherungsschein, meist unter „Invalidität“.
Mögliche Leistung
0 €

–

Wichtig: Jeder Fall ist anders

Der Betrag ist keine zugesagte Leistung, sondern ein Durchschnittswert aus 20 Jahren Berufserfahrung. Wie hoch deine Leistung tatsächlich ausfällt, hängt von deinem Fall ab.

Auch Werte und Bedingungen unterscheiden sich von Versicherer zu Versicherer teils gewaltig. Ausschlüsse sind möglich.

Fall kostenlos prüfen lassen
Fristen-Check

Wie viel Zeit bleibt dir?

Bei der Unfallversicherung entscheidet oft die Frist über dein Geld: Die Invalidität muss rechtzeitig ärztlich festgestellt und beim Versicherer geltend gemacht werden. Gib dein Unfalldatum ein und sieh deine Restlaufzeit.

Nur zur Orientierung. Das Datum bleibt in deinem Browser und wird nicht gesendet.

mehr als 6 Monate3 bis 6 Monateunter 3 MonateabgelaufenBehandlung meist abgeschlossen (4 bis 12 Monate)

Welche Frist für dich gilt, steht in deinen Versicherungsbedingungen. Wir prüfen das für dich. Übrigens: Hat dein Versicherer dich nach der Schadenmeldung nicht in Textform auf die Fristen hingewiesen, kann er sich auf eine versäumte Frist in der Regel nicht berufen (§ 186 VVG).

Schadenservice

Vom Unfall zur Leistung

So läuft es ab, wenn du uns einschaltest.

  1. Du meldest dich

    Online oder per WhatsApp. Papierkram brauchst du dafür nicht.

  2. Wir prüfen deinen Fall

    Unkompliziert und kostenlos. Sehen wir Potenzial, bekommst du unsere ehrliche Einschätzung.

  3. Du entscheidest

    Erst wenn du sagst „das machen wir“, setzen wir unseren Dienstleistungsvertrag auf. Der ist rein erfolgsbasiert.

  4. Unsere Partner kommen dazu

    Wenn es an der Zeit ist, holen wir unsere Partner aus Medizin und Recht mit ins Boot. Ihre Ersteinschätzung ist kostenlos.

  5. Du bekommst, was dir zusteht

    In über 90 % der Fälle erreichen wir mehr, als du ohne uns bekommen hättest.

Gut zu wissen: Wir sind keine Ärzte und keine Rechtsanwälte. Gutachten und juristische Schreiben prüfen ausschließlich unsere Partner aus Medizin und Recht.

Schaden melden

Über unsere Schnellschaden-Meldung, online in wenigen Minuten. Durch das Absenden entstehen dir keinerlei Kosten oder Verpflichtungen.

  • Erste Angaben zu dir und deinem Unfall
  • Wir sichten deinen Fall und melden uns bei dir
Jetzt Schaden melden

Deine Gesundheitsdaten gehören nicht in einen Chat. Deshalb nimmst du die Meldung über unser Online-Formular vor.

Lieber erst kurz schreiben? Zur WhatsApp-Schnellanfrage

Wann du uns brauchst

Kannst du einen dieser Punkte mit Ja beantworten? Dann bist du bei uns genau richtig.

  • Du hast im Schadenfall keinen Ansprechpartner.
  • Du fühlst dich im Schadenfall von deinem Vermittler schlecht betreut.
  • Du hast Ärger mit der Versicherungsgesellschaft.
  • Du zweifelst am Gutachten.
  • Dein Unfall ist noch gar nicht gemeldet.

Kosten, ganz transparent

Du weißt immer vorher, was auf dich zukommt.

0 € Kostenrisiko für unseren Service

Ein Honorar gibt es nur, wenn wir eine Leistung für dich erreichen.

0 € Ersteinschätzung durch Arzt und Anwalt

Kostenlos und unverbindlich.

Erst nach deinem OK Gutachten, ärztliche Stellungnahmen, anwaltliche Vertretung

Kostenpflichtig. Die Kosten klären wir vorher mit dir ab. Unsere Partner legen erst nach deiner Freigabe los.

Unser Honorar im Erfolgsfall: 15 % zzgl. MwSt. der Leistung, die wir für dich erreichen. Hast du schon Geld bekommen oder ein Angebot, sind es 20 % zzgl. MwSt., und zwar nur auf das, was wir zusätzlich erreichen.

Wer dahintersteht

Die Spezialisten

Daniel Haydn
Daniel HaydnVersicherungsmaklerInhaber
  • Fachberater Rechtsschutzversicherung
  • stellv. Vorstand im Bundesverband Deutscher Versicherungskaufleute e.V. (BV Passau)
  • Mitglied im Bundesverband der Sachverständigen für das Versicherungswesen BVSV e.V.

Versicherung ist kein Geschäftsmodell. Sondern eine Lebens­einstellung.

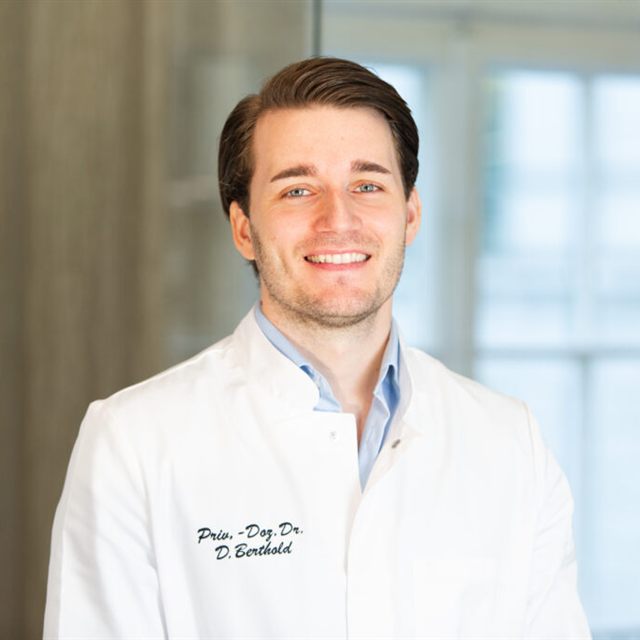
PD Dr. med. Daniel P. Berthold
PD Dr. med. Daniel P. BertholdKooperationspartner Medizin
Partner aus der Medizin

Sportorthopädie & Traumatologie

Facharzt für Orthopädie und Unfallchirurgie und seit Januar 2026 ärztlicher Leiter des OrthoCenters München. Sein Schwerpunkt sind Verletzungen an Schulter, Ellenbogen, Knie und Sprunggelenk, bei Freizeitsportlern ebenso wie bei Profis.

  • Ärztlicher Leiter OrthoCenter München
  • Privatdozent mit Lehrbefugnis an der Technischen Universität München
  • Ausbildung an TU München, LMU München und University of Connecticut (USA)
  • FIFA Diploma in Football Medicine (2025)
  • Über 100 wissenschaftliche Publikationen, Editorial Board „Arthroscopy“
Mehr über Dr. Berthold
Rechtsanwalt Florian Schäfer
RA Florian SchäferKooperationspartner Recht
Partner aus dem Recht

Sozial- & Versicherungsrecht

Seit über 25 Jahren selbstständiger Rechtsanwalt, seit 2007 mit eigener Kanzlei am Stadtpark in Deggendorf. Ein besonderer Schwerpunkt ist die Auseinandersetzung mit medizinischen Gutachten, eng vernetzt mit Ärzten.

  • Fachanwalt für Sozialrecht
  • Fachanwalt für Arbeitsrecht
  • Tätig u. a. im Versicherungsrecht und Medizinrecht
  • Vertretung bis zu den Bundesgerichten im Arbeits-, Sozial- und Verwaltungsrecht
Mehr über die Kanzlei am Stadtpark
Weitere Partner in unserem Netzwerk Recht · Radiologie · Physiotherapie · Orthopädie 4 Partner anzeigenAusblenden

Ein Netzwerk unabhängiger Experten

Daniel Haydn (format plus Schadenservice, ein Angebot der format plus | digital), PD Dr. med. Daniel P. Berthold, Rechtsanwalt Florian Schäfer und alle weiteren Partner unseres Netzwerks sind rechtlich und wirtschaftlich voneinander unabhängig. Jeder arbeitet selbstständig, in eigener Verantwortung und auf eigene Rechnung. Wir bilden keine gemeinsame Gesellschaft, sondern ein Kooperationsnetzwerk rechtlich selbstständiger Partner.

Ärztliche, therapeutische und anwaltliche Leistungen erbringen ausschließlich die jeweiligen Partner. Ein Behandlungs- oder Mandatsverhältnis kommt nur direkt mit ihnen zustande.

Bewertungen

Das sagen unsere Kunden

★★★★★
„Format Plus bietet exzellente Beratung und Unterstützung in der Kommunikation mit der Unfallversicherung. Ich bin überzeugt davon, dass ich ohne Format Plus nicht ansatzweise so viel hätte herausholen können. Klare Weiterempfehlung!“
Thomas E. · Google
★★★★★
„Herr Haydn ist immer erreichbar und ein ausgewiesener Fachmann, der sehr kompetente Beratung bietet. Er versucht immer das Beste für seine Kunden herauszuholen.“
Sebastian B. · Google
★★★★★
„Immer alles top erledigt. Wir vertrauen Daniel blind. Er erledigt alles im Hintergrund, ohne großen Lärm.“
Robert M. · ProvenExpert
★★★★★
„Er ist immer erreichbar und was besprochen wurde wird schnell und zuverlässig erledigt.“
Fridolin E. · ProvenExpert
Richterliche Wegweiser

Wenn der Versicherer kürzen will

Vorschäden und „Verschleiß“ sind die häufigsten Gründe, mit denen Versicherer Leistungen kürzen. Die Rechtsprechung setzt dem klare Grenzen.

Mitursächlich reichtDer Unfall muss nur mitursächlich sein. Eine richtungsweisende Mitwirkung wie im Sozialrecht ist nicht nötig.Urteil: BGH · IV ZR 521/14
Stummer Verschleiß zählt nichtAltersgerechte Vorschäden ohne Beschwerden sind kein Gebrechen und rechtfertigen keine Kürzung.Urteile: OLG Hamm · 20 U 57/09 · OLG Celle · 8 U 10/09
Kürzung nur bei echtem VorschadenNur wenn er vor dem Unfall behandlungsbedürftig oder funktionseinschränkend war. Das beurteilen Juristen, nicht Mediziner.Urteile: BGH · IV ZR 312/14 · OLG Hamm · 20 U 57/09
Beweislast beim VersichererWill der Versicherer kürzen, muss er die Mitwirkung beweisen.Gesetz: § 182 VVG

Die Urteile

BGHUrteil vom 19.10.2016IV ZR 521/14

Für die Kausalität genügt eine Mitursächlichkeit des Unfalls. Eine richtungsweisende Mitwirkung wie im Sozialrecht ist in der privaten Unfallversicherung nicht erforderlich. Vorschäden schließen eine Leistung nicht automatisch aus.

BGHBeschluss vom 27.01.2016IV ZR 312/14

Eine Kürzung setzt den Nachweis voraus, dass Vorschäden im Sinne der AUB als Krankheit oder Gebrechen zu werten sind. Klinisch stumme Vorschäden reichen hierfür nicht aus.

OLG HammUrteil vom 05.08.200920 U 57/09

Klinisch stumme oder altersentsprechende Vorschäden rechtfertigen keine Leistungskürzung. Nur behandlungsbedürftige oder funktionseinschränkende Zustände vor dem Unfall können eine Kürzung begründen.

OLG CelleUrteil vom 20.08.20098 U 10/09

Auch bei altersbedingten Vorschäden kann die volle Leistung fällig werden, wenn der Unfall mitursächlich war und die Vorschäden keine Krankheit oder kein Gebrechen im Sinne der AUB darstellen.

Beispiel aus der Praxis

Eine 68-jährige Frau stürzt über einen Gartenschlauch und verletzt sich an der rechten Schulter. Im MRT zeigt sich eine Teilruptur mehrerer Sehnen der Rotatorenmanschette, obwohl sie vor dem Sturz nie Beschwerden hatte. Der Versicherer will wegen „degenerativer Veränderungen“ kürzen.

Nach der Rechtsprechung ist das nicht zulässig: Die Vorschäden waren klinisch stumm, der Unfall war mitursächlich. Die volle Leistung ist zu zahlen.

Unsere UrteilsdatenbankDas Werkzeug, mit dem wir arbeiten: Urteile zur Unfallversicherung durchsuchen, mit Kurzfassung und amtlichem Volltext

Allgemeine Informationen, keine Rechtsberatung. Die rechtliche Prüfung deines Falls übernimmt unser Partner aus dem Recht.

Für Vereine

Kooperation mit eurem Verein

Verletzungen gehören zum Sport. Damit eure Mitglieder danach nicht allein dastehen, arbeiten wir als Kooperationspartner eng mit Vereinen zusammen.

  • Hilfe für verletzte MitgliederAnsprüche aus der privaten Unfallversicherung werden strukturiert geprüft und geltend gemacht.
  • Kein Aufwand für den VereinKommunikation mit dem Versicherer, Unterlagen und Fristen übernehmen wir.
  • Ohne Kostenrisiko für eure SpielerDie Prüfung ist kostenlos, unser Honorar fällt nur an, wenn wir eine Leistung erreichen.
  • Ein fester AnsprechpartnerFür Trainer, Vorstand und Mitglieder, digital und schnell erreichbar.
  • Anerkennung für euren VereinFür jeden Fall, der über euren Verein zu uns kommt und den wir annehmen, also mit unterschriebenem Dienstleistungsvertrag, erhält euer Verein eine Anerkennung. Die Details regeln wir transparent in einer Kooperationsvereinbarung.
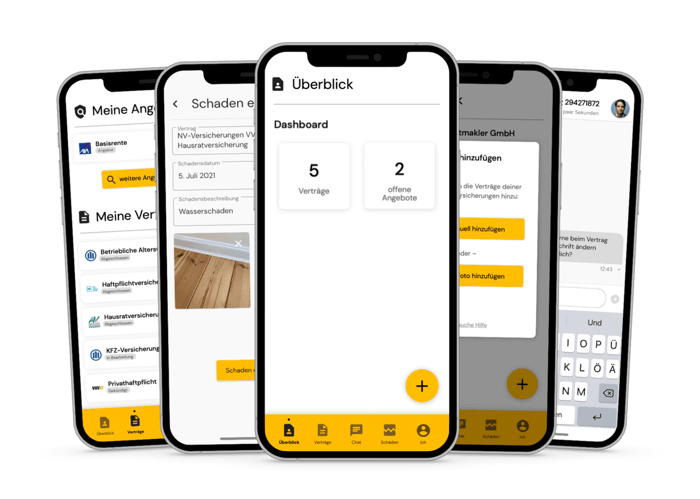
Die Kunden-App Insurgo auf mehreren Smartphones: Überblick, Verträge und Schaden erfassen
Kunden-App Insurgo

Deine Schäden immer im Blick

  • Schaden direkt in der App erfassen, mit Foto
  • Übersicht über all deine Schäden
  • Alle Verträge und Dokumente an einem Ort, automatisch aktualisiert
  • Kostenlos im App Store und bei Google Play
Maklernummer bei der Einrichtung115014
App einrichten
Nur für Amateursportler Unfalltarif Sport

Noch nicht richtig abgesichert?

Premium-Unfallversicherung für Freizeit- und Amateursportler. Auch wer wegen Vorverletzungen oder gesundheitlicher Probleme sonst keinen Schutz mehr bekommt, ist hier richtig.

ohneGesundheits­fragen
ohneVor­versicherer­fragen
  • Auch mit Vorverletzungen versicherbar
  • Erschwingliche Beiträge
Jetzt Angebot anfragen
Fragen und Antworten Gut zu wissen Kosten, Ablauf, Fristen und mehr: 10 kurze Antworten Fragen anzeigenFragen ausblenden
Wann ist der Schadenservice das Richtige für mich?

Immer dann, wenn du einen Unfall hattest und sichergehen willst, dass du von deiner Unfallversicherung bekommst, was dir zusteht, egal ob beim Sport, im Urlaub, zu Hause oder bei der Arbeit. Voraussetzung ist, dass du zum Zeitpunkt des Unfalls eine private Unfallversicherung hattest. Wir begleiten dich bei einem frischen Unfall genauso wie bei einem Schaden, der schon läuft. Und wir schauen uns auch ältere Fälle noch einmal an.

Lohnt sich das auch bei kleineren Verletzungen?

Oft ja. Viele glauben, ihre Verletzung sei „zu klein“ für eine Leistung. Dabei muss die Unfallversicherung schon ab 1 % Invalidität zahlen, und auch Bänderrisse, Prellungen oder Zerrungen können dazu führen. Ob sich dein Fall lohnt, sagen wir dir ehrlich und kostenlos.

Was bedeutet „Invalidität“ überhaupt?

Invalidität heißt nicht, dass du schwerbehindert sein musst. Gemeint ist eine dauerhafte Beeinträchtigung deiner körperlichen oder geistigen Leistungsfähigkeit durch den Unfall. „Dauerhaft“ bedeutet nach den Musterbedingungen: voraussichtlich länger als drei Jahre, ohne dass eine Besserung zu erwarten ist. Schon ein Knie, das nach einem Bänderriss nicht mehr ganz so belastbar ist wie vorher, kann darunter fallen.

Wie berechnet sich die Invaliditätsleistung?

Grundlage ist die Grundsumme für Invalidität, die in deinem Vertrag steht. Davon erhältst du den Prozentsatz, den der Gutachter als dauerhafte Beeinträchtigung feststellt.

Ein Beispiel: Du hast 100.000 € Grundsumme versichert und erleidest einen Kreuzbandriss. Der Gutachter stellt fest, dass dein Knie dauerhaft zu 12 % beeinträchtigt ist. Dann stehen dir 12.000 € zu (gerechnet ohne Progression). Eine vereinbarte Progression kann den Betrag bei höheren Invaliditätsgraden deutlich erhöhen.

Welche Fristen muss ich beachten?

Nach den Musterbedingungen muss eine Invalidität in der Regel innerhalb von 15 Monaten nach dem Unfall eingetreten, ärztlich festgestellt und beim Versicherer geltend gemacht werden. Viele Tarife geben dir 24 Monate, maßgeblich ist dein Vertrag. Wer eine Frist verpasst, riskiert die gesamte Leistung. Deshalb lieber früh melden. Wie viel Zeit dir bleibt, zeigt dir der Fristen-Check.

Wie läuft es ab, bis Geld fließt?

Nach dem Unfall kommt zuerst die Schadenmeldung. Danach beginnt der sogenannte Diagnosezeitraum: Je nach Verletzung dauert es etwa 4 bis 12 Monate, bis deine Behandlung abgeschlossen ist. Wurde operiert, dauert es in der Regel länger als bei einer konservativen Behandlung.

Ist die Behandlung abgeschlossen, stellen wir den Antrag auf Invaliditätsleistung. Der Versicherer beauftragt dann meist einen Gutachter, der den Dauerschaden bemisst. Bis das Gutachten vorliegt, vergehen in der Regel weitere 10 bis 12 Wochen.

Auf Wunsch lassen wir das Gutachten von unseren Partnern prüfen. Ist es nicht haltbar, kann ein privates Gegengutachten sinnvoll sein. Das kostet in der Regel zwischen 400 und 700 € und wird erst nach deiner Freigabe erstellt. Stellt es einen höheren Invaliditätsgrad fest, übernimmt der Versicherer die Kosten in der Regel.

Welche Unterlagen brauche ich?

Hilfreich sind dein Versicherungsschein, Arzt- und OP-Berichte, Befunde wie MRT oder Röntgen und alle Schreiben deines Versicherers. Keine Sorge, wenn noch nicht alles da ist: Was fehlt, besorgen wir gemeinsam.

Was kostet der Schadenservice?

Unser Honorar ist rein erfolgsbasiert. Erreichen wir nichts für dich, zahlst du uns nichts.

Wie hoch das Honorar im Erfolgsfall ist und was extra kostet, steht unter Kosten.

Brauche ich einen Anwalt?

In den meisten Fällen nicht. Wird es juristisch, kommt unser Kooperationspartner aus dem Recht dazu. Die juristische Ersteinschätzung ist kostenlos.

Vertritt er dich danach außergerichtlich oder vor Gericht, entstehen Anwaltskosten. Die werden vorher mit dir abgeklärt, und ein Mandat kommt nur zustande, wenn du dich direkt mit ihm dafür entscheidest. Hast du eine Rechtsschutzversicherung, kann sie diese Kosten je nach Vertrag übernehmen.

Profi-Tipp

Noch keine Rechtsschutzversicherung? Wenn es zu deinem Schaden noch kein Gutachten der Versicherung und noch kein Ablehnungsschreiben gibt, haben wir eine Speziallösung im Rechtsschutz, und zwar ohne Wartezeit. Sprich uns gerne an.

Jetzt anfragen Es gelten die Bedingungen des jeweiligen Tarifs.
Meine Versicherung hat schon gezahlt. Kann ich den Service trotzdem nutzen?

In vielen Fällen ja. Auch eine bereits abgeschlossene Regulierung lässt sich oft noch einmal prüfen. Entscheidend ist, dass du keine Abfindungserklärung unterschrieben hast. Da jeder Fall anders ist, melde dich am besten einfach bei uns. Wir schauen uns das schnell und unkompliziert an.

Kontakt

So erreichst du uns

Schreib uns

Sag uns, worum es geht und wie wir uns melden sollen. Abschicken kannst du per WhatsApp, mit deinem E-Mail-Programm oder direkt hier.

Kein Telefonterror. Wir melden uns nur auf dem Weg, den du auswählst, und nur zu deinem Anliegen. Sonst lassen wir dich in Ruhe.

Oder direkt

Am schnellsten erreichst du uns per WhatsApp. Telefoniert wird mit Termin, dann haben wir Zeit für dich und deine Unterlagen vor uns. Beraten wird per Telefon oder Video, vor Ort kommen wir nicht.